令和9年度税制改正に関する要望 概要 [510 KB]
2026年9月17日
松本専務理事報告
事務局から2点ご報告申しあげる。
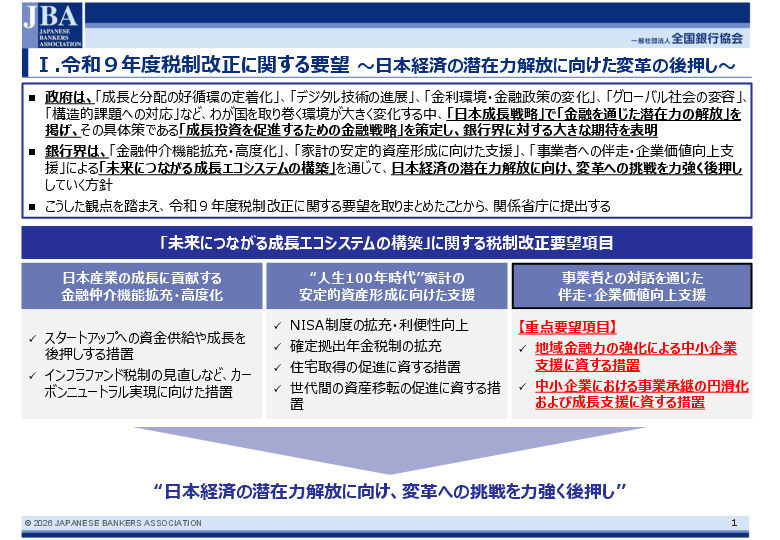
1点目は、本日の理事会において、令和9年度税制改正に関する要望を取りまとめた。お手元に要望の概要をお配りしている。要望書本体については当協会のウェブサイトをご参照いただきたい。今後、関係先に要望書を提出し、要望の実現に向けて働きかけていく。
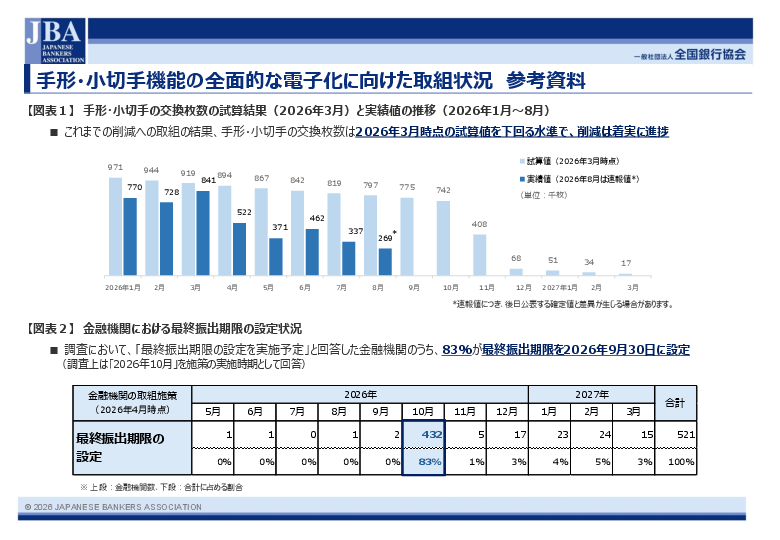
2点目は、お手元の資料のとおり、手形・小切手の全面的な電子化に向けた取組状況について参考資料を配付している。
会長記者会見の模様
冒頭、私から2点お話しする。
まずは、前回7月の会見以降、熊本での地震や全国各地での豪雨など自然災害が相次いでいる。亡くなられた方に謹んでお悔やみを申しあげるとともに、被災された皆さまに対して心よりお見舞い申しあげる。いずれの地域においても、一日も早く復旧・復興を果たすとともに、被災された皆さまが通常の生活を一刻も早く取り戻すことをお祈り申しあげる。銀行界としても、預金の払戻しや融資に関わる柔軟な対応を行うよう、申し合わせを行っており、被災者の皆さまをしっかりと支援して参りたい。
もう1点は、手形・小切手の全面電子化に向けた取組みである。今年度が自主行動計画の最終年度である。電子交換所における交換廃止が2027年3月31日に迫っている。お手元資料の図表1のとおり、これまでの取組みにより、電子化は着実に進展、紙の手形・小切手の取扱い枚数は大幅に削減が進んでいる。速報ベースでは、8月の月間交換枚数は約26万9千枚まで減少している。
また、手形や小切手は振出から資金決済まで一定の期間を要することも踏まえ、金融機関側の取組みの一つとして、電子交換所での交換廃止に先んじた最終振出期限の設定を行ってきた。図表2のとおり、多くの金融機関において、最終振出期限を今月末(2026年9月30日)に設定しており、期限後に振り出された手形・小切手は、当座預金から支払いができなくなる。
このように、いよいよ紙の手形・小切手による取引を実際に停止する局面に進んでくるので、最後までお客さまに混乱を生じさせないよう、周知・広報を一層徹底し、事業者の円滑な電子的決済サービスへの移行を丁寧に後押しすることが重要と考えている。
改めて、政府、産業界、金融界が一体となって連携し、全銀協、でんさいネットとしても移行支援にしっかりと取り組んで参る。ぜひ利用者の皆さまにおかれても改めてご理解いただきたい。
(問)
まず1点目、長期金利が世界的に高騰し、日本でも3%を突破したが、銀行界としては国債投資を積み増す局面に入ったとお考えか。また、金利上昇によって倒産する企業も出てくるという話も聞くが、企業の利払い負担が大きくなることについて会長はどう見ているのか、企業の資金調達の状況に変化はあるのか。
(答)
まず国債投資のスタンスだが、国債を含む銀行の市場運用は、各行が経営戦略やALM運営にもとづいて、バランスシートの状況を勘案し、それぞれ判断を行っているので、会長というよりも個人的見解を申しあげる。
長期金利3%という水準は約30年ぶりの高水準であるが、一方でまだ国債投資にあたっては、さらなる金利上昇の可能性も考える必要がある。今後の利上げパスやターミナルレートに対する確度が高まってくると、国債の積み増しに動く銀行も増えると思うが、一概に業界全体が積み増すわけではないと考えている。
次に企業の利払い負担について、金利上昇による倒産は懸念されるところであるが、足元の企業倒産の要因を見てみると、金利上昇の影響よりは、むしろ物価高や人手不足、あるいは後継者難による影響がより大きいと認識している。
また、近年の金利上昇は、長年続いたデフレから脱却し、前向きな物価と賃金の好循環を伴った経済成長を反映しているとも言える。経済全体が底上げされ、企業収益が拡大する局面においては、利払い負担の増加は十分吸収可能と言えるのではないか。
ただ、さらなる金利上昇が続くのであれば、借入比率が高い企業などでは、金利負担が増加することで業績に影響が出てくると考えており、企業の経営状況を注視し、迅速な対応を取っていくことが、銀行には求められる。銀行界としては、単なる資金供給に留まらず、中小企業支援や事業再生スキームの高度化を一層強化して参りたい。
(問)
2点目は、政府の税制改正の要望で、個人向け国債の税制優遇の検討が盛り込まれたが、預金の獲得競争が激しくなるなかで、個人向け国債の税優遇は銀行経営にどのような影響があるのかお伺いしたい。
(答)
7月の記者会見でも個人向け国債についてコメントしたが、改めて銀行界の認識をお伝えしたい。
日本経済、産業の成長を実現していくうえでは、政府が掲げている戦略17分野における官民共同投資の取組みなど、財政支出の果たす役割は大変大きいと考えている。それを支える財源として、国債の安定消化は重要なテーマだと認識している。また、家計の資産所得の拡大という観点からも、安定した利回りが見込める個人向け国債の果たす役割は重要と考えている。
一方で、個別の金融商品である国債に他の商品にはない有利な条件を設けることが、資産運用立国の方針である、デットからエクイティまで多様な金融商品をそろえ、株式や社債等への投資を通じながら企業に成長資金を供給する、この考えと整合するか、慎重な議論が必要だと思う。
加えて、会員行においても、個人向け国債の商品性の改善等により、貸出の原資となっている銀行預金から個人向け国債への資金シフトが過度にかつ急速に進むと、我々が責任を持って担っている信用創造機能の発揮を弱めて、足元のニーズが拡大している成長資金の供給等に影響が出る可能性があることにも留意が必要ではないかと思う。
家計による国債保有の拡大については、貯蓄から投資へのシフトや、金融機関の信用創造機能への影響も踏まえながら、全体最適のなかで適切に議論がなされていくことが肝要だと認識している。
また、改めて銀行の信用創造機能について補足させていただくと、銀行は流動性規制をはじめとして、様々な制約のもとでバランスシートのコントロールを行う必要がある。特に、バーゼル規制では、安定調達比率を一定水準以上に保つことが求められている。また、バーゼル規制の安定調達比率の遵守が適用されない銀行においても、預貸率等の流動性指標を常にモニタリングしている。足元、非常に旺盛な資金需要を背景に、安定調達比率は低下傾向であり、地方銀行の預貸率も上昇傾向にある。銀行のなかには貸出案件の選別を強めつつあるところもあり、例えばシンジケートローンへの参加を抑制するケースも見られてきている。
また、この指標を適切な水準に維持・改善するためには、個人預金は極めて重要である。現状でも銀行間での預金獲得競争や他の金融商品との競合により、全体としては貸出の伸びに預金の伸びが追いついていかない状況である。
経済の好循環がようやく実現しつつあり、銀行界としてはこのモメンタムを信用創造機能の発揮を通じて支えていきたいと考えているので、こういった銀行の機能を考慮しながら、バランスの取れたマネーフローを実現する議論が進むことを期待している。
(問)
長期金利の上昇に伴って、特に地域金融機関の保有する国債の含み損が拡大し、一部の中小金融機関では財務影響も出始めているが、会長としてどのように受け止めているか。
(答)
国債投資は各行の個別戦略であり、各行の金利上昇の影響は様々となるため、一般論としてお答えする。
振り返ってみると、2024年3月にマイナス金利が解除され、計4回の利上げが実施されており、足元の政策金利は1%となっている。長期金利についても一時3%台になるなど、現在も引き続き高い水準で推移している。
長期金利の上昇により、一部の金融機関では国債などの保有債券の評価損の悪化が生じている。それによって売却損を計上するケースも見られ始めていること、あるいは、その含み損が大きくなり、資本支援が必要になった地域金融機関もあることは認識している。
一方で、全体として申しあげると、金利上昇に伴い本業収益自体は好調であり、総じて健全性に問題が生じている状態ではないと考えている。
各行は、それぞれ市場環境や財務状況、あるいはバランスシートの内容や構成を踏まえながら適切なリスク管理の枠組みのなかで、投資資産のアロケーションやデュレーションの調整などをしながらポートフォリオ運営を行っている。
しかしながら、さらに長期金利が上昇し、これが継続する場合には、やはり売却損や減損の拡大など銀行決算への影響も顕在化し得るため、引き続き動向を注視していきたい。総じて、足元では大きな問題は生じていないと考えている。
(問)
「中長期的な金融仲介の在り方検討WG」の取組みの状況について伺いたい。
また、資料を配付いただいた令和9年度の税制改正要望の主なポイント、その狙いや効果について伺いたい。
(答)
1点目、中長期的な金融仲介の在り方検討WGの三つの検討会について、それぞれの状況をお話させていただく。
まず、一つ目の「新たな産業金融を実現する長期デット・ファイナンスの在り方検討会」は、10月中の報告書の取りまとめに向けて、現在、検討を進めているところである。直接金融の活用拡大と間接金融の市場化を通じた国内マネーフローの転換、および金融グループの今後のビジネスモデルの方向性を示すことを目指していきたい。
二つ目の「資産トークン化の意義・将来像に関する検討会」は、これまで3回の会合を開催している。トークン化の対象となり得るアセットクラスや、法制度整備の必要性などを検討しているところであり、報告書の取りまとめは年度内を目指している。今後、必要な法制度や取引インフラの条件などについても、議論を深めていきたい。
三つ目の「銀行の資本性資金供給と非金融事業の取組に関する検討会」は、今月、第1回目の会合を開催した。本検討会では、銀行グループが資本性資金供給と非金融事業を通じて目指したいビジネスモデルを類型化し、現在の組織態勢や法制度の枠組みのなかでやれることとやれないことを明確にしていきたい。そのうえで、今後やりたいこと、およびそれを実現するための課題を整理し、必要であれば、法制度改正の可能性も議論して参りたい。そのなかで、一般持株会社化は、あくまでもオプションの一つであり、それありきの検討はしないかたちで議論を進めて参りたいと思っている。
2点目の税制改正要望について、重点要望は二つある。
一つ目は、地域金融力の強化に資する税制上の措置として、銀行等の投資専門子会社の出資先企業を「みなし大企業」から除外するということを要望する。実現の効果としては、特に地方の中小企業に対し、銀行の投資専門子会社等を通じた資本性資金供給の促進が図られることを期待している。
二つ目は、中小企業における事業承継の円滑化および成長支援に資する税制上の措置の創設を要望する。実現の効果としては、経営者の交代や経営資源の集約等による経営改革を通じ、主に地方における雇用の維持や中小企業の成長に資することが期待される。いずれの要望も、地域金融機関による中小企業の支援を強化するものだと考えている。
(問)
預金のコンベクシティについて伺いたい。JPモルガンの第1四半期決算にて、同社CFOから、政策金利に対する預金追随率は必ずしも一定の割合で増えず、ある局面から急に角度がつくのではないかという発言があった。日本では概ね3割から4割程度の預金追随率が一般的だが、今後日本でも金利が上がっていくことにより、預金金利のベータ、追随率の角度が上がるのか、そういう局面が来ることがあり得るとお考えか。
(答)
金利上昇と預金のコンベクシティは非常に興味深く、示唆に富んでいると思う。結論として、利上げに伴って追随率が引き上がる可能性は否定できないと思う。7月の会見でも追随率についてお話ししたが、あくまで個別行の戦略であり、個人的意見としてご理解いただきたい。
預金金利の水準は、各行のバランスシートの運営で必要とされる預金量や、決済で利用する粘着性の度合い、決済機能の維持・改善にかかるコスト、競争環境などを考慮して設定している。
また、預金自体の競争環境のみならず、個人向け国債、NISAの普及に伴う投資信託や株式といった預金以外の金融商品とも競合が想定される。そのため、安定的な資金調達を維持するために、追随率を従来以上に引き上げるような金融機関が出てくる可能性は否定できないと考えている。
一方で、預金獲得においては、金利水準以外の要素も多々あると思う。30年前と比べて、昨今はデジタル化の進展や他業からの参入などにより金利以外の独自のサービス展開も広がっており、ポイント還元や、個別行でも最近貯蓄預金を復活したが、そういった商品提供、インターネットバンキングやアプリの機能改善など、お客さまが利用したいサービスを金利水準以外でも提供する取組みが、より大事なのではないかと考えており、各行が実際に取り組んでいる。
金利上昇はマクロ環境の大きな変化であるが、お客さまとの信頼関係をつくる企業努力を通じ、お客さまに選んでもらうようになることも大切なのではないかと考える。
(問)
利上げに伴う買収ファイナンスへの影響について教えていただきたい。近年、国内ではM&A案件が旺盛である。その際に活用されるLBOローンは変動金利型が多く、また、借入金額も多額となるため、金利上昇は返済負担の増加につながる可能性があると思う。日本銀行の利上げペースが速まると予想されているなかで、足元のM&Aのモメンタムに冷や水を浴びせるような影響の有無に関する会長の認識と、銀行として案件審査の目利き力や期中管理の重要性を改めてどのように捉えているか、教えていただきたい。
(答)
2026年上期における国内企業が関与するM&A件数は約2,600件ということで、前年同期比で5%増加し、金利上昇局面にありながら過去最多を更新していることから、金利上昇がM&Aの抑制要因になっているとは考えていない。
LBOローン案件の採り上げ時においては、例えば、買収価格や事業計画が妥当か、コベナンツの設定による期中モニタリングをどのように行うか、スポンサーに十分な支援力があるかなどを検討する。金利上昇等についても、ストレスケースにおけるキャッシュフロー耐性といった点を含め、総合的に判断したうえでLBOローンを実行するのが一般的である。
足元では冷や水にはなっていないし、今後の金利上昇だけをもってLBOローン市場全体に直ちに懸念が生じることはないと思っている。ただし、ご指摘のとおり、変動金利型の借入れが多いため、今後の金利上昇局面においては、借入人のキャッシュフローへの影響に留意する必要がある。
金利上昇局面にあるなかで、知見をしっかりと磨かなければならない、あるいは発揮しなければならないという点は、ご指摘のとおりである。全銀協においても、信用リスク管理のさらなる高度化の必要性を認識しており、2023年度以降、継続的に勉強会を開催しながら、知見の底上げや業界内でのコンセンサス形成に取り組んでいる。今年度も9月10日に第1回勉強会を開催した。
今年度については、市場拡大に向けた規律の確保や、環境整備に向けた取組みを検討する予定である。具体的には、レンダーや投資家がLBOローン市場へ新規参入する際の参考となるよう、案件組成、審査、期中モニタリングにおける着眼点等を整理した手引書の策定を検討していく。市場参加者が共通に参照できる市場インフラの整備を議論していきたい。
LBOローンは、日本経済の発展に必要なファイナンススキームの一つであり、市場の健全かつ継続的な発展に向けて、課題を一つずつクリアしていきたい。
(問)
日本時間の昨夜、アメリカでFOMCが行われて、利上げがほぼ織り込まれているなかでの利上げという結果になった。これに関する受け止めを伺いたい。
また、明日、日本銀行の金融政策決定会合がある。こちらも利上げがほぼ確実という観測がなされているなかで、利上げの今後のペースについて市場の焦点が移っていると思う。日本銀行の政策に対する注文や、利上げペースについて期待するところを伺いたい。
(答)
それぞれについてまとめて話させていただく。
個人的見解になるが、FRBは昨日のFOMCで0.25%の利上げを決定した。この背景には、インフレ率が目標である2%を上回り続けているということ、またエネルギー高などによって当面は上振れが続く可能性が高まったことがあると考えている。
ウォーシュ議長は、FRB改革として5つのタスクフォースを立ち上げ、コミュニケーションの見直し等、新たな取組みを進められていると評価している。
また、日本銀行についても、今月の金融政策決定会合で政策金利を0.25%上げて1.25%とするとの観測が強まっているところである。政府の対策などによって景気の下振れリスクが低下する一方、原油価格の高止まりやAI関連需要の拡大、為替動向などから、物価上振れの可能性が高まったことが背景ではないかと思っている。
ただ、米国とイランの間の緊張が再燃するなど、世界経済や物価を巡る不透明感がまだ残る状況であり、日本銀行には経済への影響を丁寧に見極めながら、適切な金融政策を期待している。
(問)
防衛産業への投融資の考え方について伺う。政府は防衛産業を成長戦略の一つに位置づけており、安保三文書の改定を進めている。全銀協としての防衛産業への投融資のあり方や考え方についてお聞かせいただきたい。
(答)
一般論として回答させていただく。
昨今、安全保障環境の厳しさが増しているなかでは、防衛力の強化と、それを支える産業基盤の強靭化は、わが国にとって極めて重要な課題である。実際、日本の成長戦略においても、防衛分野は戦略17分野の一つであり、官民で重点的に投資を行っていく領域と認識している。
また、デュアルユースといわれるAI、無人化、宇宙分野といった新たな技術領域においても、スタートアップ企業の有する技術を活用していくことが重要であり、こうしたコンセンサスが世の中に広がっている。
かかるなか、防衛産業に対する銀行界のスタンスということだが、これまで銀行界として、クラスター弾など国際条約で禁じられている非人道兵器の製造を資金使途とする与信や、クラスター弾の製造を行っている企業に対する与信については、その資金使途にかかわらず行わない旨の申し合わせを行っている。
国際条約等を踏まえる必要はあるが、通常与信と防衛産業向け与信は特に切り分けて考えてはおらず、通常与信と同様に各種のリスクや採算性を勘案しながら投融資を判断するという考えである。
(問)
改めて政策金利について伺う。まず全体として、足元の金利環境をどのように評価されているか。また、先ほど少し話のあったM&Aや設備投資など、企業の資金需要に関わる影響や銀行経営への影響はどうか。個人に関しては、金融庁が、40年から50年といった超長期の返済期間の住宅ローンについて監督を強めていくという方針を示した。一方で、返済期間の長いローンでなければ、なかなか家を買えない個人が増えている実態もあると思うが、全銀協として何かアクションを起こす予定はあるか。
(答)
足元の金利環境について改めて申しあげると、金融政策については個人の見解になるが、明日、1.25%に引き上げる観測が高まっていると認識している。政策金利としては約30年ぶりの高い水準だが、それでも金融環境は依然として緩和的な状態にあると考えている。日本銀行は今後も「経済・物価・金融情勢に応じて引き続き政策金利を引き上げ、金融緩和の度合いを調整していく」という方針のもとで、景気に対して緩和的でも引き締め的でもない、いわゆる中立金利の水準に向かって政策金利の引上げが検討されていくのではないかとみている。
また、中立金利については、日本銀行が1.1%から2.5%という幅を持って示している。いわゆるターミナルレートについては、徐々に利上げを進めながら、経済や物価の反応を確認して探っていくことになるのではないか。みずほ総合研究所では、ターミナルレートを1.75%から2%程度と予測している。
ただ、中東情勢ではアメリカとイランの間の緊張の再燃から、不透明感がまだ残っているので、日本銀行はこの辺りをしっかりと見極めながら運営されていくのではないかとみている。
二つ目の超長期の住宅ローンについて申しあげる。返済期間が40年や50年の超長期の住宅ローンに対し、金融庁が注意深くモニタリングする方針を示したことは認識している。超長期の住宅ローンに関する各行の対応状況は、個別に承知はしていないが、個人的意見として申しあげる。
日本の住宅市場は、コロナ禍以降、継続的に上昇を続けている。近年は、建築資材の高騰や技能労働者の賃金上昇等により住宅価格が高止まりしている。住宅ローン金利も上昇しており、住宅購入を先送りする方もいらっしゃる。
一方で、今後の不動産価格や金利の先高観が意識される中、若者層を中心に、将来さらに購入が難しくなる前に住宅を取得したい、というニーズも一部にはある。こうした状況において、返済期間が35年を超える超長期の住宅ローンは、月々の返済負担を抑え、現在の住宅価格水準でも購入の可能性を広げる点で、一定の役割を果たしているのではないかと見ている。
なお、超長期の住宅ローンは返済期間が大変長く、従来の住宅ローンに比べて総返済額が大きくなる。また、長期にわたる金利変動リスクや老後に返済負担が残るリスクにも注意する必要がある。将来のライフイベントや収入の見通し、退職後の返済、将来のリフォーム費用、金利上昇の影響などを踏まえ、無理のない返済計画を立てることが重要である。
金融機関は、住宅ローンの利用者に対し、正しい情報を分かりやすく提供することが重要だと考える。
また、住宅ローンを利用中の方々の個別の相談にしっかり対応していかなければならない。例えば支払いの負担増に備えた家計の見直しや、余裕資金による繰り上げ返済、固定金利への切り替えなどの相談について、柔軟かつ丁寧にアドバイスをしていきたい。
住宅購入というお客さまにとって重要なライフイベントに対して住宅ローン等のサービスを提供することは我々の大事な役割だと認識している。お客さまの様々なニーズにお応えできる選択肢をしっかり整備するとともに、お客さまのライフスタイルや、家計状況のご相談に、丁寧なご説明や適切な情報提供を徹底して参りたい。
(問)
経済産業省は、税制改正要望にて、事業売却で得た資金を成長分野への買収や投資に繋げることを目的に、売却益への課税の繰延べ措置を要望している。成長投資を促すというガバナンス改革のなかで、本丸に踏み込んでいるという認識である。日本企業における事業ポートフォリオの見直しや事業再編が必ずしも十分進んでいないという指摘があるなかで、銀行界としての課題認識、こうした税制措置の必要性や、仮に制度が実現した場合に、M&Aや事業再編を促す有効な後押しになると考えているのか、受け止めを教えていただきたい。
(答)
事業ポートフォリオ転換や強化を促進する税制優遇の創設に関する経済産業省の要望事項について、繰り返し事業ポートフォリオの見直しを進めている企業からは歓迎する声が聞こえてきており、そういう意味で一定の効果はあると思う。
足元、2015年にカーブアウト関連のM&Aは年間300件程度あったが、2024年には400件と若干増えている。そのすべてが事業再編というわけではないが、事業ポートフォリオの見直しが、企業の稼ぐ力を強化することにつながると認識されてきており、また重要な戦略のオプションだということも浸透してきていると考えている。
事業ポートフォリオの見直しが進んできた背景には、一連のコーポレートガバナンス改革や、東証の資本コストや株価を意識した経営に関する要請、あるいはアクティビズムの隆盛を受けて、資本効率を意識した事業ポートフォリオ管理の重要性が認識されてきたのではないか。不透明な外部環境に対応しながら、日本が成長していくためには、事業ポートフォリオの見直しは必要不可欠である。銀行界としては、資金供給やM&A・事業再編に対するアドバイスを通じて今後もサポートしていく。
(問)
2点伺う。まず、1点目は、直近の話題だが、内閣改造について伺いたい。金融関係では片山財務大臣、また城内経済財政担当大臣の続投が決まったが、改めて内閣改造への期待感について伺いたい。
もう1点は、こどもNISAについて。すでに一部の銀行では、2027年1月開始を踏まえて、10月に口座開設の受付を開始するといった動きも出てきているが、こどもNISAに対する期待、意義、また銀行界としての準備状況について伺いたい。
(答)
内閣改造については、経済・金融への影響という観点から、「強い経済」を実現するため、各種政策の持続性や実行力を重視した体制と受け止めている。
日本経済の持続的な成長と金融市場の安定につながる政策運営を期待している。
2点目は、こどもNISAの準備状況や、その期待感や受け止めについて。こどもNISAは2027年1月からスタートするが、10月から口座開設手続の受付を開始する金融機関もあると認識している。資産形成に関わる制度の拡充は、国民の資産形成を後押しし、投資の裾野拡大につながる。日本経済の持続的成長や、国民の豊かさ向上の実現に資するものであり、私としては非常に好意的に受け止めている。また、その準備についても、個別行の話となるが、しっかり取り組んでいる。
個別行の例として、みずほ銀行では、こどもNISAの対象となる未成年の方の親、祖父母世代への情報発信やイベントの開催等、こどもNISAの普及に向けた取組みを開始している。
先月8月には、夏休み中の小学生とその保護者の方を対象とした親子参加型の公募イベントを開催し、親子でお金について学び、ご家族でお金について会話していただくきっかけとなる機会をご提供させていただいた。
こどもNISAは、次世代を担うお子さまの成人後のライフイベントに必要となる資金確保のための備えであり、お子さま本人のみならず、その親や祖父母等、双方への情報提供が重要だと考えている。
NISA口座は、全国ですでに2,800万口座を超えており、今回、こどもNISAの開始により、その認知や普及がさらに進むと考えている。銀行は、預金や決済サービスを通じたお客さまとの日常的な接点が強みである。こどもNISAの開始を好機と捉え、こどもNISAを含めたNISAの普及と、家計の安定的な資産形成を支援していきたい。
(問)
日本銀行の政策金利の引上げについて改めて伺う。総じてここまで出た話を聞いていると、足元の金利の水準としては緩和的ではないか、企業の資金需要にも今のところ大きな影響は見られていないのではないか、と理解している。明日の決定会合の会見後の話だが、さらに利上げを加速させるのかがおそらく注目されると思う。
そのうえで、当然日本銀行も政策金利を1.25%に引き上げたことによる影響を見極めて、今後ペースや幅を判断していくことになると思うが、金利の水準として、今30年ぶりという話があった。絶対値としては30年ぶりで、前回は下がりトレンドで同じ水準だったが、今回は金利が上がっていくなかで同じ水準だということである。そういう意味では前回と違うと思うが、ここで影響の度合いを見極める際に、難しさがあるものなのかどうか伺いたい。
(答)
市場では、明日の日銀金融政策決定会合で、政策金利が1.25%に引き上げられる見込みだと観測されている。30年前の1.25%と、政策金利の水準としては一緒だが、トレンドは真逆である。基本的な考えは、経済あるいは物価や賃金の水準をしっかり見極めながら、景気と賃金の好循環を実現するレベルを見極めていくということである。つまり、緩和的でも引締め的でもない、中立金利を幅で示しているが、その実現を目指していくということではないかと思う。そのためには、ターミナルレートを意識しながら、徐々にその水準まで利上げしていくということではないかと考えている。経済の成長と、インフレの定着、賃金の上昇というモメンタムを、実際に確認しながら利上げしていくということだと思う。30年前と比べて、政策金利の水準は同じでも、外部環境は異なっている部分に難しさがあると考えている。中東情勢等の地政学的な問題といった様々な要因が重なり合うので、それらを踏まえて日本銀行が判断していくのではないかと思う。
(問)
日本銀行の利上げと、住宅ローンについてお伺いしたい。利上げがあっても125%ルールで、利上げした直後に月々の支払いも必ずしも増えるわけではない。一方で、例えば、多くの人が選んでいる元利均等返済だと、利上げペースが加速すると、利息に対する支払いは増えても元金に対する支払いは増えずに元金が残ってしまうという課題に直面する方が増えてくると思う。制度としてしょうがない面はあるが、課題感と、この辺りをどうやって銀行界として周知していくか。そのリスクとか、その点について教えてほしい。
(答)
住宅ローンの金利が上がる環境を考えてみると、所得や賃金も上がっているという前提もあるので、すべての方々が金利負担だけが増えていくということではないと思う。
一方で、借入金利の上昇により、家計負担増加への影響が大きい方も当然おられる。また、住宅ローン利用者の8割程度が変動金利型を選択しているため、既存の住宅ローン利用者にも影響が及ぶと認識している。
125%ルールや5年ルールは、金利上昇局面において、家計への影響を一時的に緩和する効果があるが、商品の仕組みの理解や利用者へのアドバイスが必要だと考えている。全銀協では、低金利下の2004年に、将来の金利上昇リスクへの備えが必要であるとの認識のもと、変動金利型の住宅ローン利用者への説明内容等に関する申し合わせを行い、利用者の正しい理解の促進に努めてきた。さらに、2026年6月には、従来の申し合わせを見直し、既存利用者を含む住宅ローン利用者へ、金利変化が与える影響や効果等を、より分かりやすく、丁寧に情報提供することを求める内容へと改めた。
125%ルールや5年ルールが適用されている変動金利型住宅ローンでは、金利上昇後も、返済額見直しのタイミングまでは、毎月の返済額は変わらない。その内訳である利息と元本の調整が行われるため、金利上昇局面では元本の減少が遅くなり、結果として返済総額が増加する。これ自体は商品の特徴であるが、やはり実際に適用金利が見直されるときにはしっかりと通知し、正しい理解をいただくことが大切だと考えている。そのうえで、利用者からの個別の相談について、支払い負担増に備えた家計の見直しや、余裕資金による繰り上げ返済等の丁寧なアドバイスをしていくことが重要だと考えている。